


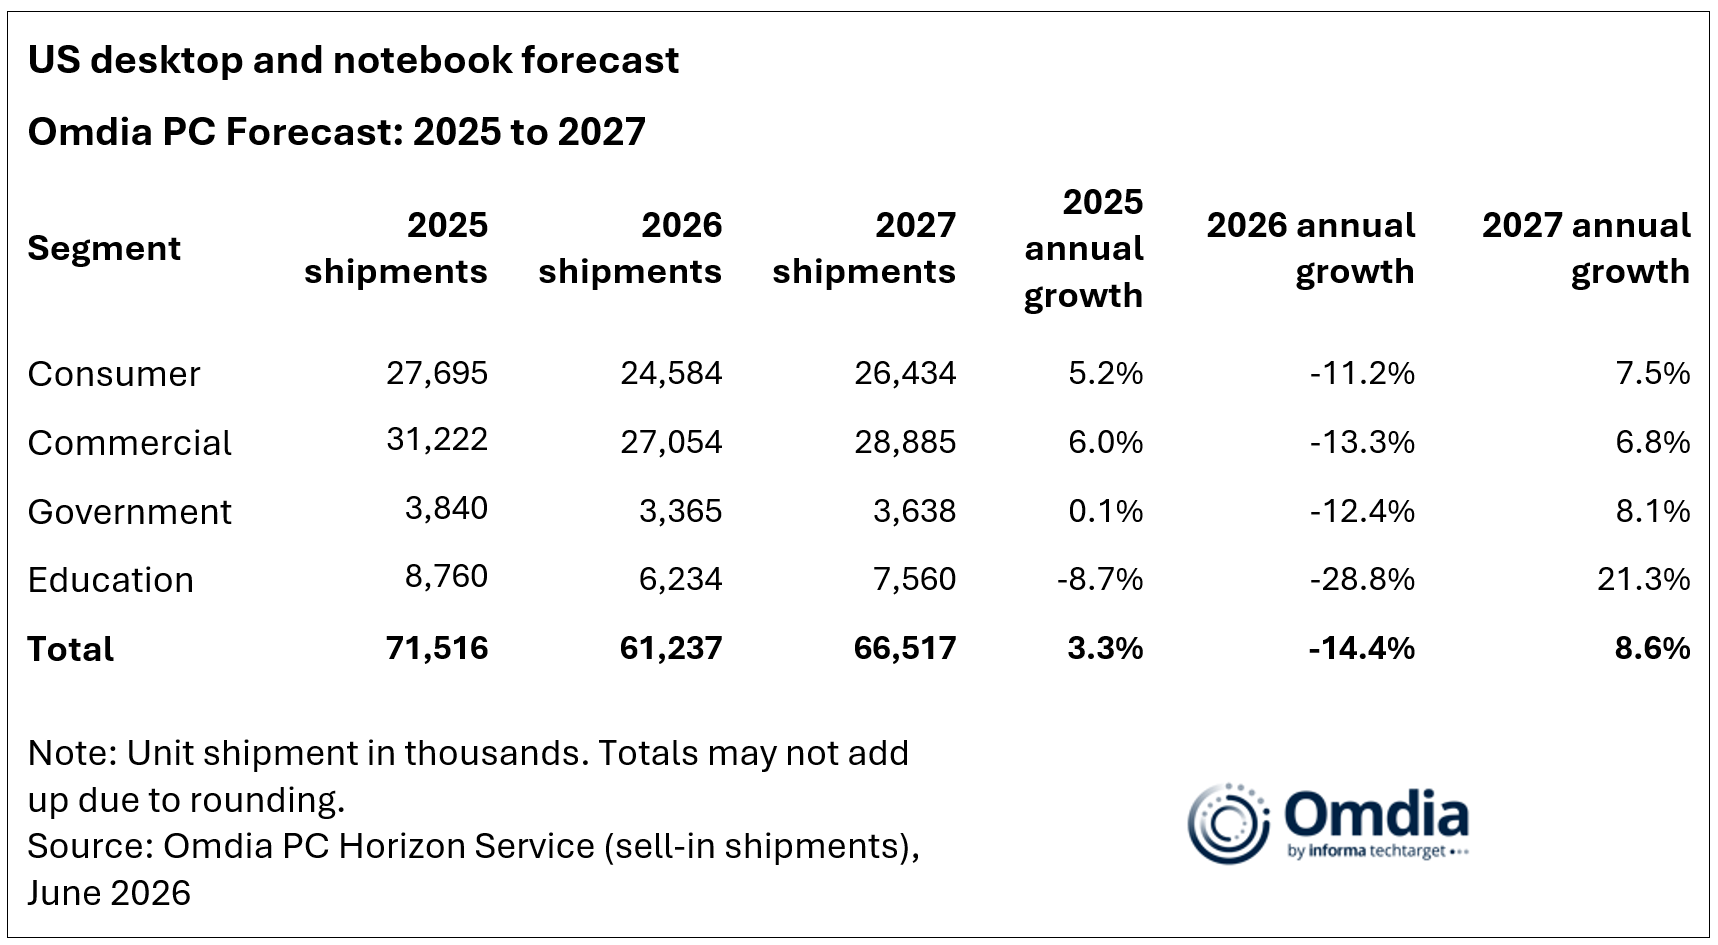
- AI 서버로 D램·낸드 공급 이동…2026년 미국 PC 출하량 14.4% 감소 전망
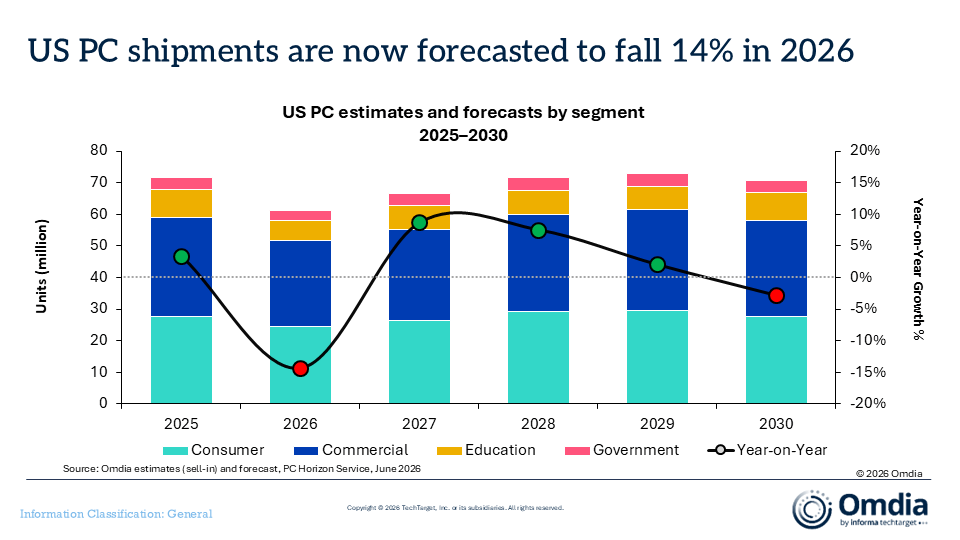
옴디아(Omdia)가 2026년 1분기 미국 PC 출하량(태블릿 제외)이 전년 동기 대비 7.0% 감소한 1천580만 대를 기록했다고 발표했다. AI 서버 확대로 D램과 낸드 공급이 서버 시장에 집중되면서 PC 부품 가격이 상승했고, 윈도우 11 교체 수요 둔화가 겹치며 2023년 3분기 이후 가장 큰 감소폭을 기록했다.
AI 서버가 메모리 공급 흡수
AI 서버용 메모리 수요가 늘면서 PC에 공급되는 DRAM과 NAND 물량이 줄고 있다. 부품 가격 상승은 보급형 PC 제조원가를 끌어올렸고, 제조사는 저가 제품의 수익성을 확보하기 어려워졌다. 이 영향으로 500달러 이하 PC 출하량은 전년 동기 대비 18.7% 감소했다. 옴디아는 메모리 공급 부담이 연말까지 이어지면서 올해 미국 PC 출하량이 지난해보다 14.4% 감소할 것으로 전망했다. 지난해 윈도우 11 교체 수요가 상당 부분 마무리된 점도 시장에 영향을 미쳤다. 2025년 1분기에는 관세 인상에 앞선 선구매가 출하량을 끌어올렸고, 올해 1분기에는 메모리 가격 인상에 대비한 일부 재고 확보가 이뤄지면서 비교 기준도 높아졌다.
기업·소비자 시장의 온도차
소비자용 PC 출하량은 전년 동기 대비 9.5% 감소하며 전체 시장보다 큰 폭으로 줄었다. 가격 상승과 경기 불확실성으로 구매를 미루는 소비자가 늘어난 영향이다. 반면 기업용 PC는 남아 있는 윈도우 11 교체 수요와 추가 가격 인상 전에 장비를 확보하려는 움직임이 이어지며 감소폭이 5.0%에 그쳤다.
옴디아 스콧 브레이버먼(Scott Braverman) 선임 애널리스트는 "부품 공급 제약이 올해 1분기 미국 PC 시장에 본격적으로 영향을 미쳤다"며 "기업 시장은 윈도우 11 교체 수요와 가격 인상 전 재고 확보가 이어졌지만 소비자 시장은 가격 부담과 경기 여건으로 구매를 미루는 사례가 늘었다"고 밝혔다.
교육 시장도 전년 동기 대비 6.2% 감소했다. 이전 세 분기 연속 두 자릿수 감소에서는 벗어났지만 가격 상승이 교육용 보급형 PC 구매에 더 큰 부담으로 작용하고 있다. 공공 부문도 예산 부담으로 구매가 감소했으며, 옴디아는 두 시장 모두 2027년 이전에는 의미 있는 회복이 쉽지 않을 것으로 내다봤다.
AI PC 비중 44%까지 확대
AI 기능을 지원하는 AI PC는 올해 1분기 전체 출하량의 44%를 차지했다. 대기업을 중심으로 고사양 AI PC 도입이 늘면서 평균판매가격(ASP)도 함께 오르고 있다. 1분기 평균판매가격은 전년 동기 대비 4% 상승했으며, 옴디아는 공급 부담이 이어지면서 2분기에는 12%, 하반기에도 12% 이상의 상승세가 이어질 것으로 예상했다.
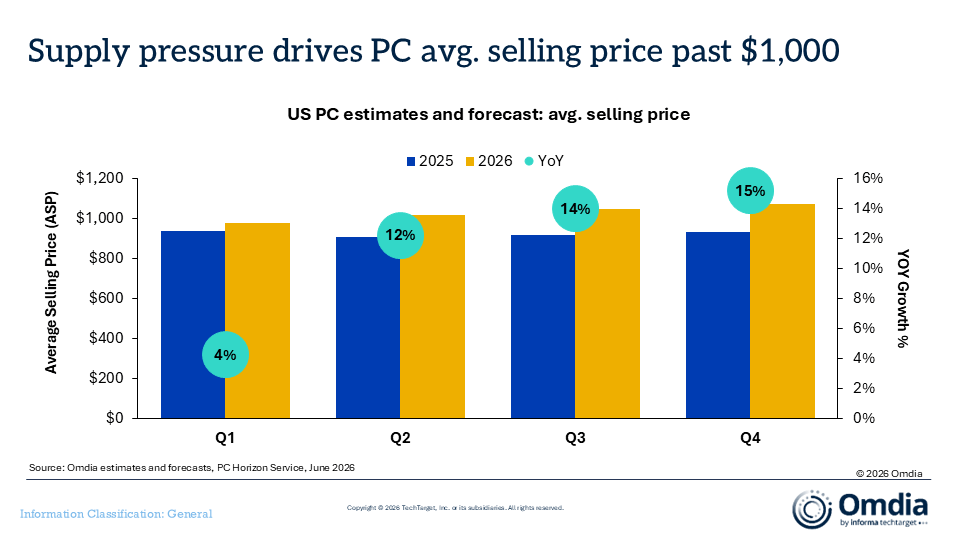
기업용 PC 평균판매가격은 올해 11%, 소비자와 공공 부문은 각각 10% 상승할 것으로 전망됐다. 교육 시장은 가격 상승으로 교체를 늦추는 움직임이 이어지면서 평균판매가격이 큰 폭으로 오르지 않을 것으로 분석됐다.
옴디아 키런 제솝(Kieren Jessop) 리서치 매니저는 "AI PC가 전체 출하량의 44%까지 늘었고 대기업이 고사양 AI PC 도입을 확대하면서 평균판매가격 상승을 이끌고 있다"고 밝혔다.
델 선두…HP는 가장 큰 감소
업체별로는 델이 시장점유율 25.0%를 기록하며 미국 PC 시장 1위에 올랐다. 전체 시장이 위축된 가운데에서도 출하량은 1.1% 증가했다. 레노버도 1.2% 성장하며 점유율 20.0%를 기록했고, 두 업체 모두 소비자 시장 점유율을 각각 4%포인트 확대했다.
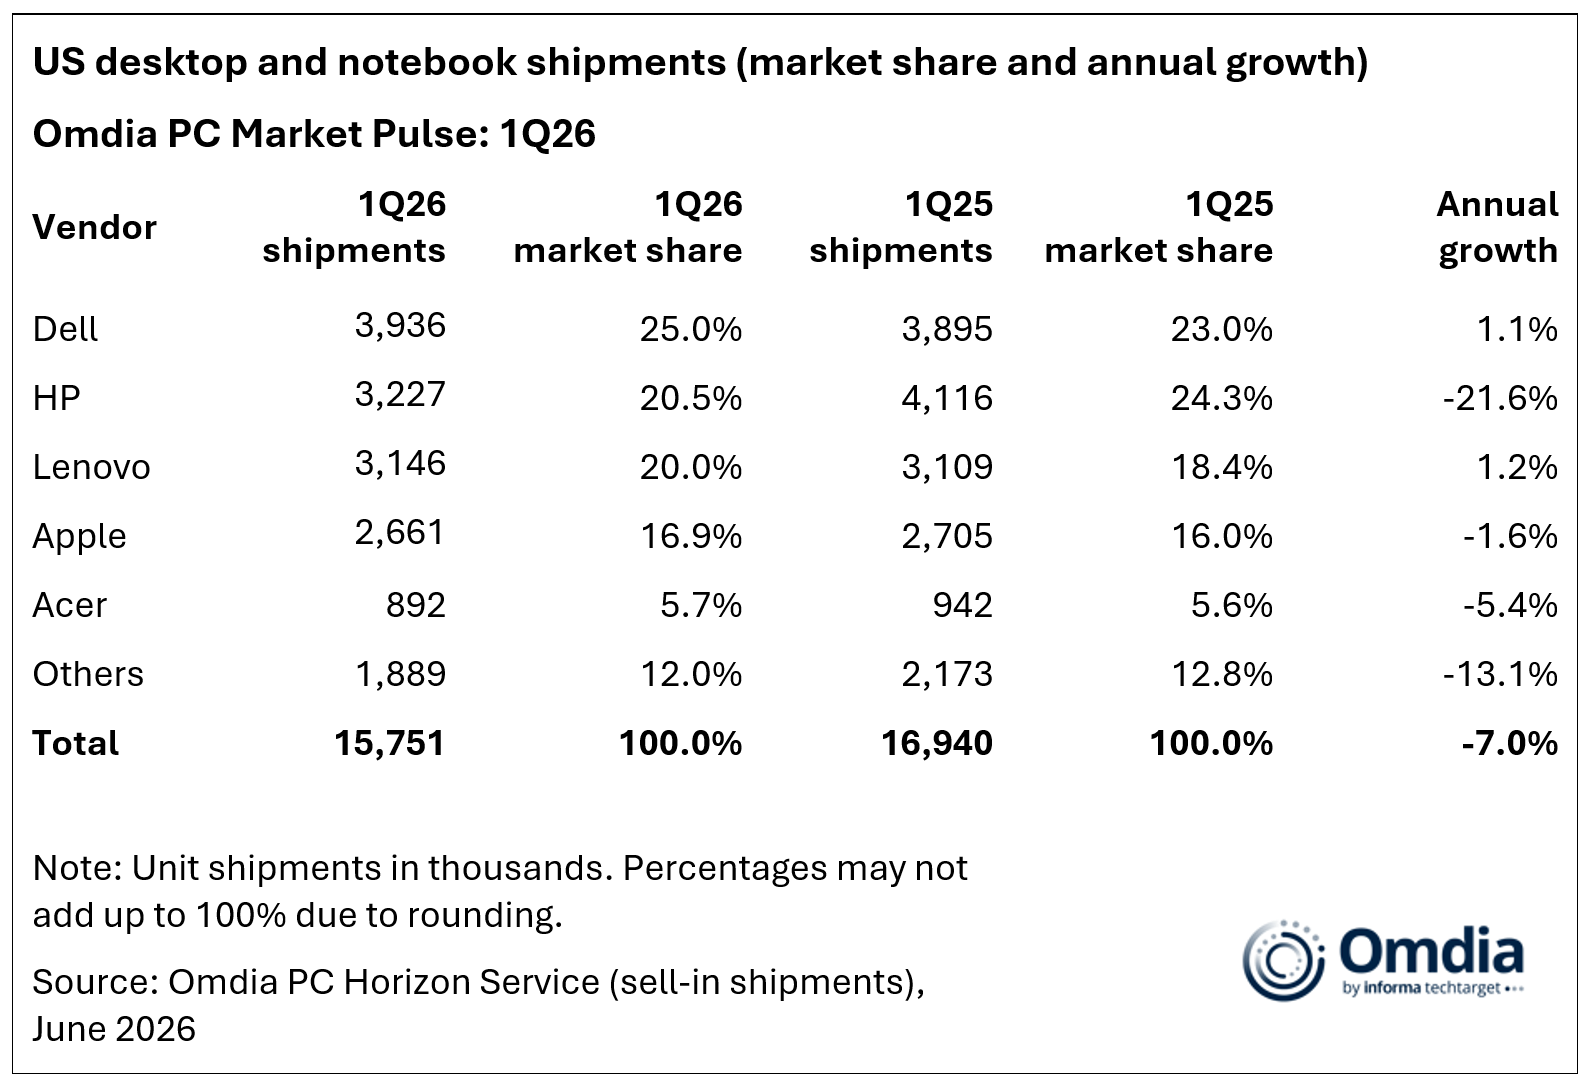
애플은 출하량이 1.6% 감소해 시장 평균보다 양호한 성과를 보이며 점유율 16.9%를 유지했다. 기업 시장에서 맥북 도입이 늘어나면서 기업용 PC 시장 점유율은 15.3%까지 높아졌다. 반면 HP는 출하량이 21.6% 감소해 주요 업체 가운데 가장 큰 하락폭을 기록하며 미국 시장 1위 자리를 델에 내줬다. 중소 PC 업체들도 대형 업체보다 부품 조달 여력이 부족해 출하량이 13.1% 감소한 것으로 나타났다.
#옴디아 #미국PC시장 #PC출하량 #AIPC #AI서버 #DRAM #NAND #델 #HP #레노버 #애플
 샥즈, '오픈닷 2'·'오픈닷 에어' 국내 출시…...
 엔비디아, DLSS 지원 신작 공개…'서머 오브 RTX' 캠페...


